暮らしと未来を守る「お金の話」 第3回
入院したら怖いのは、医療費だけではありません
― 高額療養費制度があっても残る「見えない出費」
「大きな病気になったら、医療費はいくらかかるのだろう」。多くの方が一度は考えたことがあると思います。
日本には公的医療保険があり、さらに一定の条件のもとで、1か月の医療費の自己負担が一定額を超えた場合に負担を軽減する「高額療養費制度」があります。
そのため、「医療費が何百万円もかかったら、その3割を全部払わなければならない」というわけではありません。
ただし、ここで注意したいことがあります。
病気になったときに家計から出ていくお金は、病院の窓口で支払う医療費だけではないということです。
たとえば、入院時の食事代、差額ベッド代、先進医療にかかる費用、病院までの交通費、家族がお見舞いに行くための費用などは、高額療養費制度の対象外となるものがあります。
さらに家計への影響が大きいのが「収入の減少」です。
入院期間が短くても、その後すぐに今までどおり働けるとは限りません。通院や療養が長期間続き、残業ができなくなったり、勤務時間を短縮したりすることで収入が減る可能性もあります。
一方で、住宅ローン、家賃、光熱費、教育費などの生活費は続きます。
つまり、病気への備えを考えるときには「治療費はいくら?」だけではなく、「収入が減っても生活を続けられる?」まで考える必要があります。
ここでも、まず公的保障を知ることが大切です。高額療養費制度や傷病手当金など、自分が利用できる制度を確認したうえで、それでも不足する金額を預貯金や医療保険などで準備します。
医療保険も、入院日額だけを見るのではなく、一時金や長期療養への保障など、自分が心配するリスクに合っているかを確認することが大切です。
病気になったときに守りたいのは、医療費だけではありません。
治療に専念しながら、これまでの暮らしをできるだけ維持すること。そのために必要なお金まで考えることが、本当の意味での「病気への備え」ではないでしょうか。
病気になったときの備え、確認していますか?
医療費だけでなく、働けない間の収入や生活費についても考えておくことが大切です。公的保障や預貯金、医療保険などを整理しながら、ご家庭に合った備えを一緒に考えることができます。気になることがあれば、お気軽にご相談ください。
このコラムを書いた人
COLUMNIST PROFILE
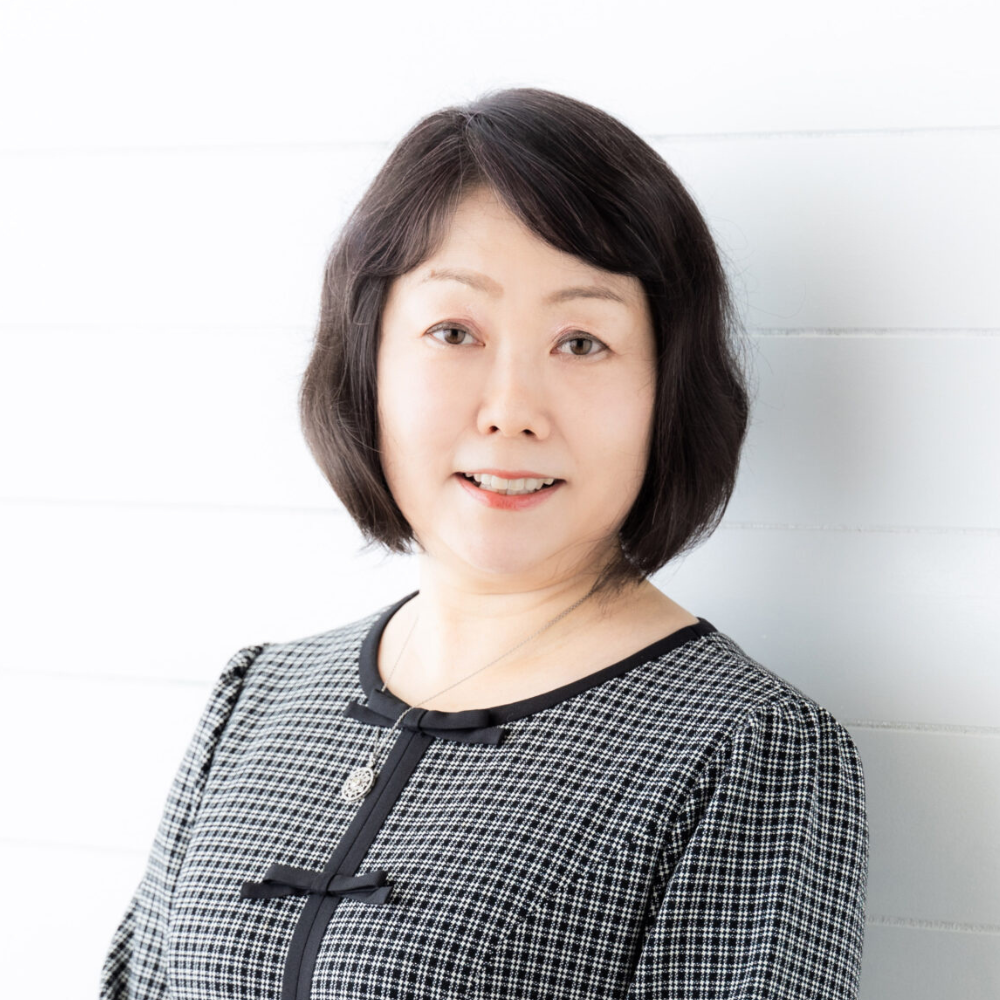
板倉 陽子 (Yoko Itakura)
ファイナンシャルプランナー
住宅ローンアドバイザー
音大卒業後、ピアノ講師等を経て生命保険会社へ。自身のライフプラン見直し経験をもとに、18年間で1,000名以上の家計や老後資金のサポートを行う。「豊かな老後生活」をテーマに、勉強会やマネーセミナーを開催中。
✍️ 編集部からのお知らせ
北九なびでは、月1回以上、あなたの専門知識や想いを連載してくださるコラムライターを募集しています。詳細はこちらのお問い合わせフォームからどうぞ。